Costes fijos y costes variables: diferencias y definiciones
AI summary of “Costes fijos y costes variables: diferencias y definiciones” by Carlos Albert Magro, generated by Sumvid.
Título
Costes fijos y costes variables: diferencias y definiciones
Resumen en una frase
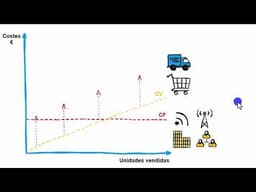
El vídeo explica, con un gráfico de costes frente a unidades vendidas, la diferencia entre costes fijos (que no cambian con el volumen de ventas) y costes variables (que crecen proporcionalmente con las ventas), y cómo sumarlos da los costes totales.
Vale la pena ver si
Es útil para quien está empezando en contabilidad de costes, estudiantes o emprendedores que necesitan entender la base del análisis de costes. Es un contenido breve y muy básico; si ya conoces estos conceptos, no aporta nada nuevo.
Capítulos
- [0:01] Presentación del gráfico: costes en el eje vertical y unidades vendidas en el horizontal
- [0:32] Definición de costes fijos y ejemplos (internet, alquiler de oficinas, suministros de energía, personal administrativo)
- [1:03] Definición de costes variables: aumentan proporcionalmente con las ventas
- [1:34] Ejemplos de costes variables: materia prima, mercancías y transporte
- [2:04] Cómo sumar costes fijos y variables para obtener la línea de costes totales
Puntos clave
- [0:32] Los costes fijos se mantienen iguales o muy parecidos aunque no se venda ninguna unidad. Ejemplos: internet/WiFi, alquiler de oficinas, suministros de energía y personal administrativo o de apoyo.
- [1:03] Los costes variables no existen si no se produce o vende ninguna unidad, y aumentan de forma proporcional a medida que se venden más unidades.
- [1:34] Ejemplos de costes variables: compra de materia prima o mercancías (cuanto más se vende, más producto se necesita) y costes de transporte de esas mercancías.
- [2:34] Los costes totales son la suma de costes fijos y variables; en el gráfico se representan trasladando la línea de costes variables por encima de la de costes fijos.
Qué puedes hacer
- Clasifica tus gastos actuales en fijos (alquiler, internet, salarios de estructura) y variables (materia prima, transporte, comisiones por venta).
- Dibuja tu propio gráfico con el eje vertical de costes y el horizontal de unidades vendidas, y añade la línea de costes totales.
Advertencias
- El vídeo simplifica: en la práctica existen costes semifijos o mixtos (por ejemplo, una electricidad con tramo fijo y consumo variable) que no se explican aquí.
- Los ejemplos son genéricos y no indican cómo aplicar la clasificación en un caso real o en normativa contable específica.
Etiquetas de categoría
More from Carlos Albert Magro
Cómo funciona el IVA: ejemplo práctico desde el campo de algodón hasta el consumidor final
Carlos Albert Magro
Costes directos e indirectos: diferencias y ejemplos
Carlos Albert Magro
Canales de Comercialización: Directo e Indirecto
Carlos Albert Magro
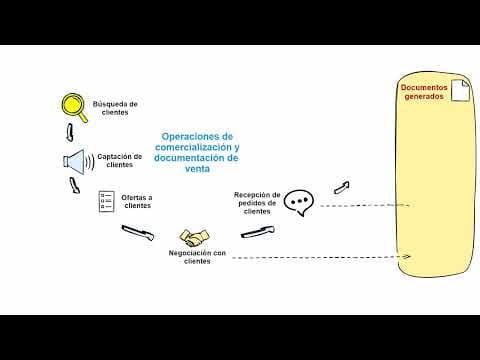
Las Fases del Proceso de Venta
Carlos Albert Magro
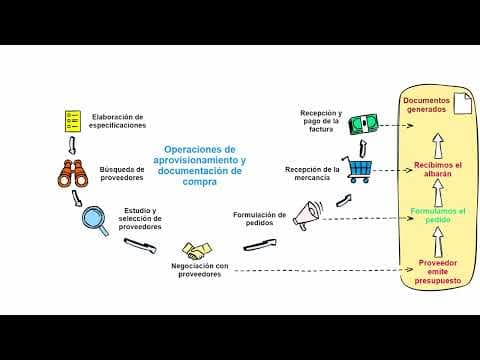
Procesamiento de Compras en la Empresa: Desde la Especificación hasta el Pago
Carlos Albert Magro
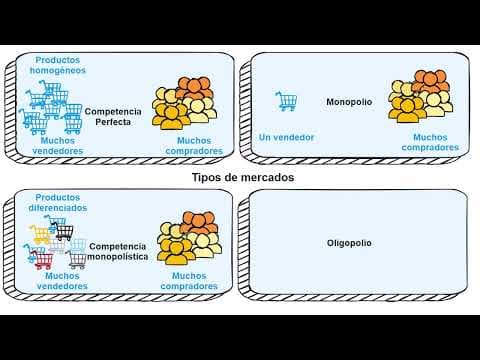
Los Cuatro Tipos de Mercados: Competencia Perfecta, Monopolio, Competencia Monopolística y Oligopolio
Carlos Albert Magro