Cómo funciona el IVA: ejemplo práctico desde el campo de algodón hasta el consumidor final
AI summary of “Cómo funciona el IVA: ejemplo práctico desde el campo de algodón hasta el consumidor final” by Carlos Albert Magro, generated by Sumvid.
Título
Cómo funciona el IVA: ejemplo práctico desde el campo de algodón hasta el consumidor final
Resumen en una frase
El vídeo explica el mecanismo del IVA con un ejemplo simplificado de la cadena productiva de una camiseta, mostrando que cada empresa cobra el impuesto, descuenta el que paga en sus compras y solo ingresa la diferencia, de modo que el coste final lo soporta el consumidor.
Vale la pena verlo si
Es una introducción clara y breve para quien no entiende la diferencia entre IVA repercutido y soportado. Si ya conoces la mecánica del impuesto, no aporta nada nuevo, y el ejemplo es deliberadamente irreal.
Capítulos
- [0:02] Presentación del objetivo y del supuesto del campo de algodón sin gastos
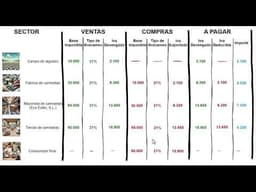
- [0:32] Campo de algodón: base imponible de 10.000 € y cuota de 2.100 € de IVA
- [1:33] El campo vende a la fábrica de camisetas, que soporta el IVA de esa compra
- [2:35] Fábrica de camisetas: vende por 30.000 €, repercute 6.300 € y paga 4.200 €
- [4:09] Mayorista: repercute 13.650 € sobre ventas de 65.000 € y paga 7.350 €
- [5:12] Tienda de camisetas: vende por 90.000 € y paga 5.250 € de diferencia
- [5:43] Venta al consumidor final, que soporta 18.900 € de IVA sin poder deducirlo
- [6:47] Explicación del IVA sobre el valor añadido en cada fase de la cadena
- [7:20] Resumen: las empresas actúan como recaudadoras para Hacienda
Puntos clave
- [0:32] Con un tipo general del 21 % sobre 10.000 € de base, el campo de algodón repercute 2.100 € de IVA que debe ingresar a Hacienda.
- [2:35] La fábrica de camisetas repercute 6.300 € sobre sus ventas de 30.000 € y descuenta los 2.100 € soportados, pagando 4.200 €.
- [4:09] El mayorista repercute 13.650 € sobre sus ventas de 65.000 € y descuenta los 6.300 € soportados, pagando 7.350 €.
- [5:12] La tienda de camisetas repercute 18.900 € sobre sus ventas de 90.000 € y descuenta 13.650 €, pagando 5.250 €.
- [6:13] El consumidor final no puede deducir el IVA que paga, por lo que es quien soporta el impuesto completo.
- [6:47] La suma de lo ingresado por todas las empresas (2.100 + 4.200 + 7.350 + 5.250 = 18.900 €) coincide con el IVA total que paga el consumidor.
- [6:47] Cada empresa tributa solo por el valor que añade en su fase, no por el importe total de sus ventas.
Acciones
- Toma un producto sencillo que compres y calcula el IVA repercutido en cada fase de su cadena, usando tus propias cifras y el tipo que corresponda.
- Antes de hacer números para un negocio, revisa en la normativa o con un asesor qué tipos de IVA se aplican a tu actividad.
Advertencias
- El propio narrador reconoce que el ejemplo no es real: el campo no tiene ningún gasto y se usa un tipo único del 21 %. En la práctica existen tipos reducidos y exenciones que cambian el cálculo.
- La transcripción automática contiene errores numéricos evidentes, por ejemplo "3.000" (debería ser 30.000), "990.000" (90.000), "18.000" (18.900) y "10800" (el IVA del consumidor es 18.900 €). Los cálculos anteriores son los que se deducen de la lógica del ejemplo, no necesariamente lo que dice exactamente el audio.
- No se menciona ningún patrocinio.
Etiquetas de categoría
More from Carlos Albert Magro
Costes fijos y costes variables: diferencias y definiciones
Carlos Albert Magro
Costes directos e indirectos: diferencias y ejemplos
Carlos Albert Magro
Canales de Comercialización: Directo e Indirecto
Carlos Albert Magro
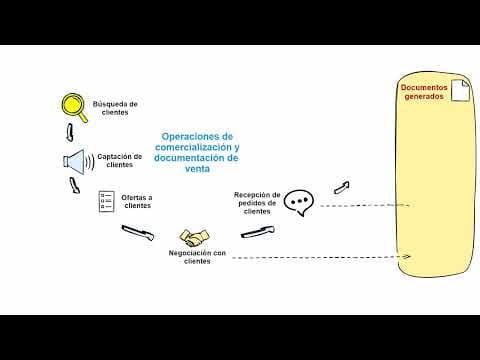
Las Fases del Proceso de Venta
Carlos Albert Magro
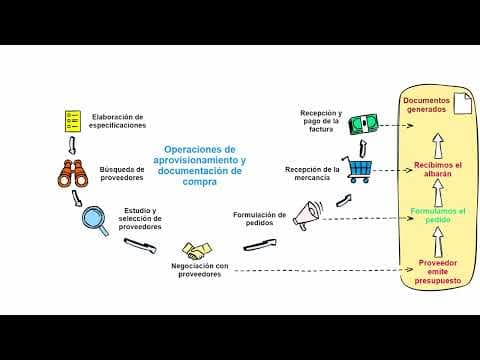
Procesamiento de Compras en la Empresa: Desde la Especificación hasta el Pago
Carlos Albert Magro
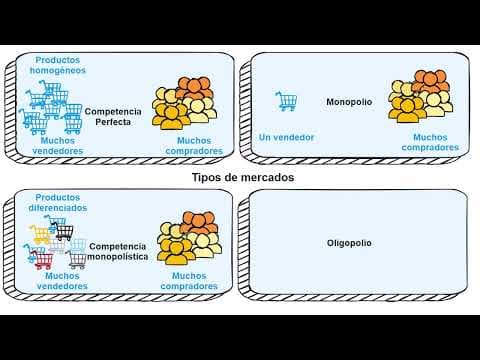
Los Cuatro Tipos de Mercados: Competencia Perfecta, Monopolio, Competencia Monopolística y Oligopolio
Carlos Albert Magro