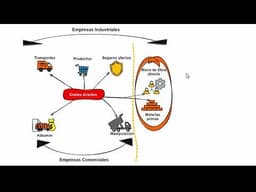
Costes directos e indirectos: diferencias y ejemplos
AI summary of “Costes directos e indirectos: diferencias y ejemplos” by Carlos Albert Magro, generated by Sumvid.
Título
Costes directos e indirectos: diferencias y ejemplos
Resumen en una frase
El vídeo explica la diferencia entre costes directos (imputables a un bien o servicio concreto) y costes indirectos (genéricos, no asignables a un producto), con ejemplos para empresas comerciales e industriales.
Worth Watching If
Es útil para estudiantes de contabilidad o personas que empiezan en costes empresariales y quieren una definición clara de estos conceptos. Es una introducción breve y básica, sin profundidad en métodos de cálculo ni casos prácticos.
Chapters
- [0:01] Definición de costes directos e ejemplos: transporte, compras, seguros, aduanas y manipulación
- [0:33] Definición de costes indirectos e ejemplos: alquiler, suministros y personal de apoyo o administrativo
- [1:06] Costes directos en empresas comerciales frente a industriales, incluyendo mano de obra directa
- [1:37] La materia prima como coste directo en empresas industriales, y por qué no aplica a las comerciales
Key Takeaways
- [0:01] Los costes directos son los que pueden asignarse específicamente a la venta o producción de un bien o servicio concreto, como transporte, compras, seguros, aduanas y manipulación.
- [0:33] Los costes indirectos son genéricos y no pueden imputarse a un bien o servicio concreto; ejemplos: alquiler, luz y suministros, y salarios del personal de apoyo o administrativo.
- [1:06] Los costes directos de transporte, compras, seguros, aduanas y manipulación aparecen en cualquier tipo de empresa, comercial o industrial.
- [1:06] Las empresas industriales tienen costes directos adicionales: la mano de obra directa, es decir, el trabajo que transforma el producto durante el proceso de producción.
- [1:37] La materia prima es un coste directo para las empresas industriales, pero no para las comerciales, que compran productos y los venden sin transformarlos.
Caveats
- El vídeo no define criterios concretos para decidir si un coste es directo o indirecto en casos ambiguos, ni explica métodos de reparto de costes indirectos.
- La transcripción automática contiene errores de transcripción (por ejemplo, "eh", "pues" y fragmentos incompletos), por lo que algunas frases pueden no reflejar exactamente lo dicho.
Suggested Category Tags
More from Carlos Albert Magro
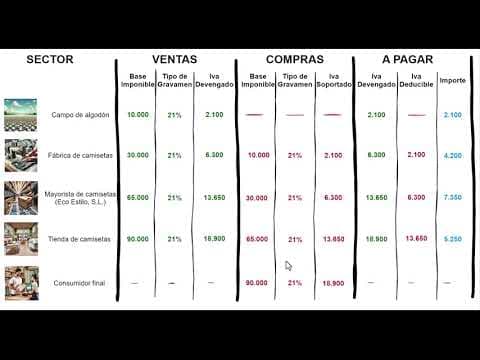
Cómo funciona el IVA: ejemplo práctico desde el campo de algodón hasta el consumidor final
Carlos Albert Magro
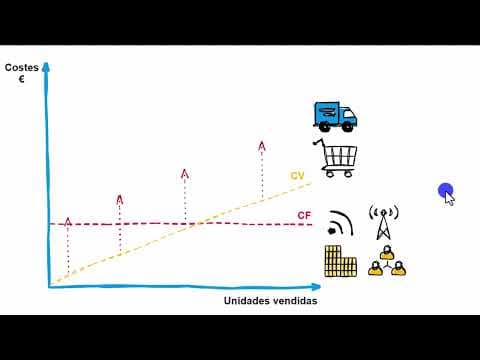
Costes fijos y costes variables: diferencias y definiciones
Carlos Albert Magro
Canales de Comercialización: Directo e Indirecto
Carlos Albert Magro
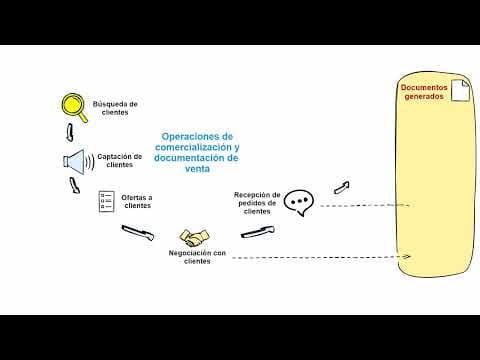
Las Fases del Proceso de Venta
Carlos Albert Magro
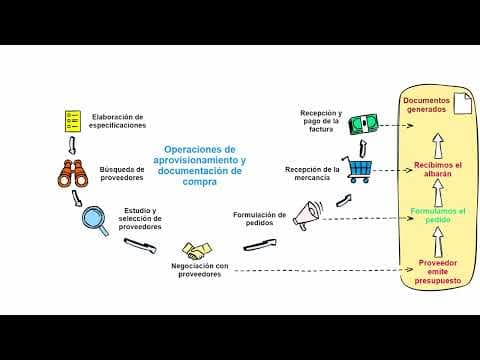
Procesamiento de Compras en la Empresa: Desde la Especificación hasta el Pago
Carlos Albert Magro
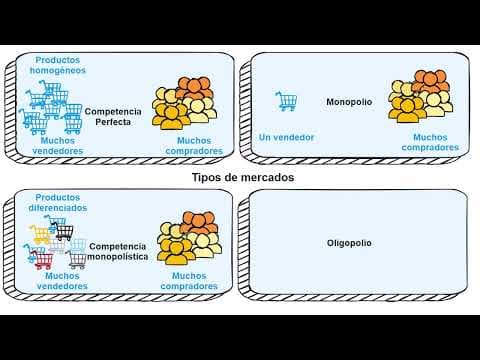
Los Cuatro Tipos de Mercados: Competencia Perfecta, Monopolio, Competencia Monopolística y Oligopolio
Carlos Albert Magro